Escolher um plano de saúde exige mais do que comparar mensalidades. Uma opção inicialmente mais barata pode não incluir internação, não atender nos hospitais que você pretende usar ou gerar despesas frequentes com coparticipação. Também pode haver diferenças importantes em carência, reembolso, abrangência geográfica e reajustes.
Este guia transforma esses pontos em perguntas práticas para você tomar uma decisão mais consciente.
O que avaliar antes de contratar um plano de saúde?
| Ponto de comparação | Pergunta que você deve fazer |
|---|---|
| Tipo de contratação | É individual/familiar, coletivo por adesão ou coletivo empresarial? |
| Segmentação | Inclui consultas, exames, internação, obstetrícia e odontologia? |
| Rede credenciada | Quais hospitais, laboratórios e especialistas atendem neste produto exato? |
| Abrangência | O atendimento é municipal, em grupo de municípios, estadual, em grupo de estados ou nacional? |
| Acomodação | Em caso de internação, é enfermaria ou quarto individual? |
| Carência | Quanto preciso esperar para cada grupo de procedimentos? |
| Doença ou lesão preexistente | Haverá Cobertura Parcial Temporária ou agravo? |
| Coparticipação | Quanto posso pagar além da mensalidade quando utilizar o plano? |
| Reembolso | Quais procedimentos permitem livre escolha e como o valor é calculado? |
| Reajustes | Quais aumentos podem ocorrer e qual regra se aplica ao contrato? |
| Qualidade da operadora | O registro está ativo e como estão IDSS e reclamações? |
| Troca de plano | Tenho direito à portabilidade de carências? |
1. Plano de saúde e seguro-saúde são a mesma coisa?
Para o consumidor brasileiro, a diferença não deve ser resumida a “rede credenciada versus reembolso”. A legislação enquadra o seguro-saúde como plano privado de assistência à saúde e a seguradora especializada em saúde como operadora. Ambos estão sujeitos à regulação da ANS. Essa definição consta no artigo 2º da Lei nº 10.185/2001.
Na prática, alguns produtos comercializados como seguro-saúde podem dar maior destaque à livre escolha e ao reembolso. Isso, porém, não é garantido apenas pelo nome. Há planos com rede e reembolso, produtos com reembolso restrito e contratos voltados principalmente à rede referenciada.
Em vez de decidir pela denominação, verifique:
- o número de registro da operadora e do plano na ANS;
- se existe rede própria, credenciada ou referenciada;
- se o contrato permite livre escolha de prestadores;
- quais procedimentos admitem reembolso;
- qual tabela e fórmula calculam o reembolso;
- qual é a segmentação e a abrangência geográfica.
2. Entenda o tipo de contratação
O tipo de contrato influencia carências, reajustes, forma de cobrança, elegibilidade e regras de rescisão. A ANS reconhece três formas principais.
Plano individual ou familiar
É contratado por uma pessoa física para si e, no plano familiar, para seus dependentes. A adesão é livre, pode haver carência e o reajuste anual dos planos médico-hospitalares regulamentados segue o percentual autorizado pela ANS, além de eventual reajuste por mudança de faixa etária previsto no contrato.
Plano coletivo por adesão
Exige vínculo com associação, sindicato, conselho profissional ou entidade de classe legitimada. Pode haver participação de administradora de benefícios. Pode existir carência, mas a ANS prevê isenção para quem ingressa em até 30 dias da celebração do contrato coletivo ou no aniversário do contrato, observadas as condições aplicáveis. Confirme quem é a pessoa jurídica contratante, qual vínculo precisa ser mantido, como funcionam carência, reajuste e eventual encerramento do contrato coletivo.
Plano coletivo empresarial
É contratado por uma empresa para pessoas que mantenham vínculo elegível, como empregados, sócios ou administradores, conforme as regras do produto. Nos contratos empresariais com 30 ou mais beneficiários, quem solicita ingresso em até 30 dias da celebração do contrato ou da vinculação à empresa fica isento de carência e de Cobertura Parcial Temporária. Com até 29 beneficiários, a operadora pode exigir carências.
As diferenças oficiais estão reunidas nas páginas da ANS sobre planos individuais e familiares e planos coletivos por adesão e empresariais.
Compare também as regras de rescisão
No plano individual ou familiar, a operadora só pode rescindir unilateralmente o contrato nas hipóteses previstas em lei, como fraude ou inadimplência, seguindo os requisitos aplicáveis. Nos planos coletivos, o contrato pode prever rescisão pela pessoa jurídica contratante ou pela operadora.
3. Confira a segmentação assistencial e o que ela cobre
A segmentação define os tipos de atendimento que fazem parte do plano. As combinações mais comuns são:
| Segmentação | Cobertura principal |
|---|---|
| Ambulatorial | Consultas, exames, terapias e procedimentos realizados sem internação, conforme o Rol da ANS. |
| Hospitalar sem obstetrícia | Internações e procedimentos hospitalares, sem atenção ao parto. |
| Hospitalar com obstetrícia | Internações, procedimentos hospitalares e atenção ao parto. |
| Exclusivamente odontológica | Consultas e procedimentos odontológicos previstos para essa segmentação. |
| Plano Referência | Coberturas ambulatorial e hospitalar com obstetrícia, com acomodação em enfermaria. |
As segmentações podem ser combinadas. A ANS detalha cada modalidade e suas limitações.
O alerta que evita uma surpresa cara
O prazo máximo de carência de 24 horas para urgência e emergência não significa que qualquer plano cobrirá uma internação completa. No plano exclusivamente ambulatorial, o atendimento de urgência ou emergência é limitado às primeiras 12 horas e não inclui a internação. A extensão da assistência depende da segmentação e da situação contratual.
Se internação é uma necessidade essencial para você, confirme expressamente que a segmentação hospitalar está incluída.
4. Entenda o Rol da ANS sem simplificações
O Rol de Procedimentos e Eventos em Saúde define a cobertura assistencial obrigatória para os planos regulamentados — contratados a partir de 2 de janeiro de 1999 — e para os contratos antigos adaptados à Lei nº 9.656/1998. A obrigação varia de acordo com a segmentação e pode conter Diretrizes de Utilização.
O Rol é a referência básica, mas não encerra toda a análise. A Lei nº 14.454/2022 criou critérios para a cobertura de tratamentos ou procedimentos não listados. Em setembro de 2025, ao julgar a ADI 7265, o Supremo Tribunal Federal definiu que cinco requisitos técnicos precisam ser atendidos cumulativamente:
- prescrição por médico ou odontólogo assistente habilitado;
- inexistência de negativa expressa da ANS ou de análise pendente em proposta de atualização do Rol;
- ausência de alternativa terapêutica adequada no Rol para a condição do paciente;
- comprovação científica de eficácia e segurança; e
- registro do tratamento na Anvisa.
Veja a decisão e a explicação oficial do STF sobre os cinco critérios.
Em eventual pedido judicial, o STF também estabeleceu a necessidade de demonstrar que a operadora negou a autorização, demorou excessivamente ou se omitiu diante da solicitação. Por isso, peça protocolo e, em caso de negativa, a justificativa detalhada por escrito.
Por isso, desconfie de duas afirmações absolutas:
- “se não está no Rol, nunca tem cobertura”; e
- “qualquer prescrição médica precisa ser coberta”.
A resposta depende do contrato, da segmentação, das Diretrizes de Utilização e dos critérios legais aplicáveis ao caso.
5. Teste a rede credenciada na vida real
Não basta procurar o nome da operadora. Uma mesma operadora pode comercializar produtos com redes diferentes. Peça a rede do registro exato do plano que está sendo oferecido.
Monte três cenários e veja se a rede funciona para sua rotina:
- Uso cotidiano: há clínica, laboratório e médicos de especialidades importantes perto de casa ou do trabalho?
- Urgência: onde fica o pronto atendimento adulto e, se necessário, pediátrico ou obstétrico?
- Internação: quais hospitais estão incluídos no produto e na acomodação contratada?
Também vale verificar:
- disponibilidade de pediatria, maternidade e terapias contínuas;
- unidades com acessibilidade;
- canais de agendamento e autorização;
- atendimento em outras cidades que você frequenta;
- eventual necessidade de encaminhamento ou autorização prévia.
Consulte a rede nos canais oficiais da operadora e confirme com o prestador antes de agendar, pois a composição pode mudar. Guarde a relação de prestadores entregue na contratação.
Não encontrou horário? Conheça os prazos máximos de atendimento
A ANS estabelece prazos máximos para que a operadora garanta a realização de consultas, exames, terapias e internações depois de cumpridas as carências. Entre os exemplos estão até 7 dias úteis para consulta básica, 14 dias úteis para as demais especialidades médicas, 21 dias úteis para procedimentos de alta complexidade e internação eletiva, e atendimento imediato em urgência ou emergência.
Esses prazos valem para acesso a algum profissional ou estabelecimento habilitado da rede na especialidade necessária, não para um prestador específico escolhido pelo beneficiário. Se não conseguir agendar, contate a operadora, solicite uma alternativa dentro do prazo e guarde o protocolo. Consulte a tabela completa de prazos máximos da ANS.
6. Escolha a abrangência geográfica pela sua rotina
A abrangência pode ser municipal, em grupo de municípios, estadual, em grupo de estados ou nacional. Uma rede nacional pode ser útil para quem viaja ou trabalha em diferentes localidades, mas não é automaticamente a melhor escolha para todos.
Pergunte a si mesmo:
- eu moro e trabalho na mesma região?
- viajo com frequência?
- tenho filhos ou dependentes em outra cidade?
- a empresa possui equipes em municípios ou estados diferentes?
- preciso apenas de urgência durante viagens ou de tratamento continuado fora da minha região?
Não confunda abrangência geográfica com quantidade de prestadores. Um plano nacional ainda pode ter uma rede específica e diferente de outro produto da mesma operadora.
7. Compare enfermaria e apartamento
Nos planos hospitalares, a acomodação pode ser coletiva, em enfermaria, ou individual, em apartamento/quarto privativo.
- Enfermaria: quarto compartilhado, normalmente com mensalidade menor.
- Apartamento: quarto individual, normalmente com maior privacidade e mensalidade mais alta.
Desde abril de 2026, o Estatuto dos Direitos do Paciente — Lei nº 15.378/2026 assegura ao paciente o direito de contar com acompanhante em consultas e internações, salvo quando o profissional responsável entender que a presença pode prejudicar a saúde, a intimidade ou a segurança do paciente ou de outra pessoa.
O direito à presença do acompanhante não deve ser confundido com cobertura irrestrita de despesas ou comodidades. Nos planos com cobertura hospitalar, as regras do Rol preveem alimentação e acomodação necessárias ao acompanhante de menores de 18 anos e, conforme indicação do profissional assistente e a regulamentação aplicável, de pessoas com 60 anos ou mais e pessoas com deficiência. Nos planos hospitalares com obstetrícia, há cobertura das despesas previstas para o acompanhante escolhido pela gestante durante o pré-parto, parto e pós-parto imediato. Confirme a segmentação e as condições aplicáveis ao caso.
8. Saiba quais carências podem ser cobradas
Carência é o período entre o início da vigência e o momento em que determinadas coberturas podem ser utilizadas. Para os planos regulamentados ou adaptados, os limites máximos informados pela ANS são:
| Situação | Carência máxima |
|---|---|
| Urgência e emergência | 24 horas |
| Demais situações | 180 dias |
| Parto a termo | 300 dias |
Esses são tetos legais. O contrato pode prever prazos menores, redução de carência ou aproveitamento de períodos já cumpridos. Toda condição prometida deve aparecer por escrito.
Consulte as regras atualizadas de carência da ANS e peça uma tabela que relacione cada grupo de procedimentos ao respectivo prazo.
Vai trocar de plano? Verifique a portabilidade antes de cancelar
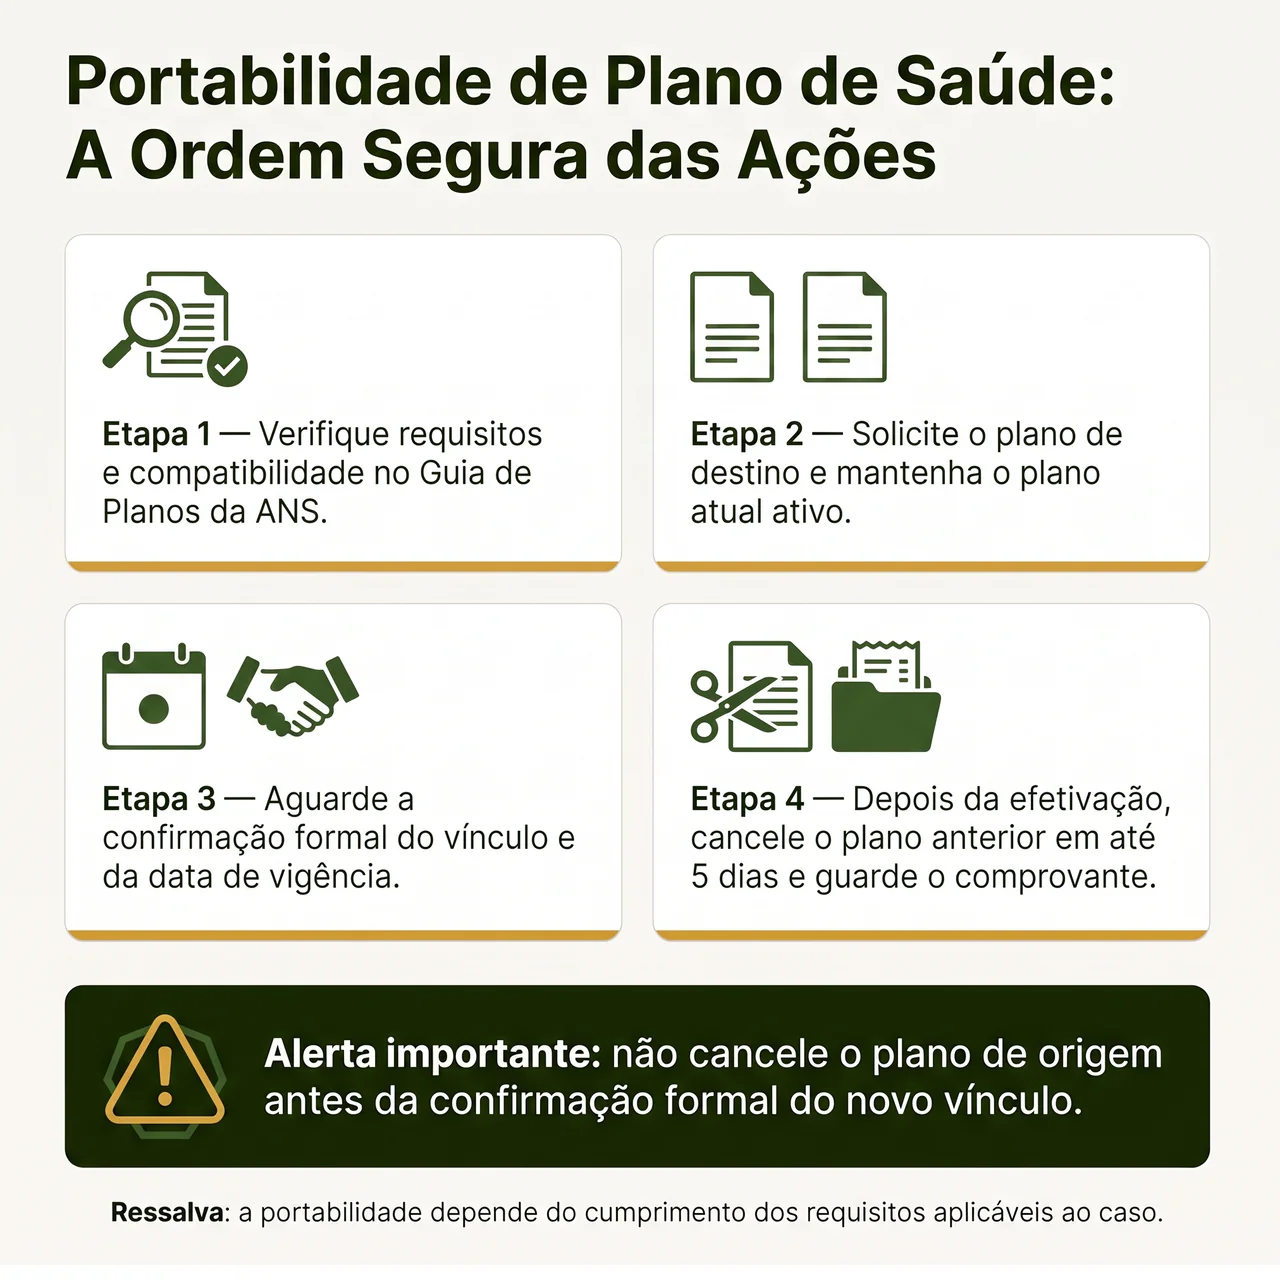
Quem já possui plano pode ter direito à portabilidade de carências, que permite ingressar em um plano compatível sem cumprir novamente os períodos já cumpridos e sem novas restrições para doenças ou lesões preexistentes. Há requisitos e situações excepcionais.
Use o Guia de Planos da ANS e só cancele o plano de origem depois de receber a confirmação formal da vinculação e da vigência no plano de destino. A ANS orienta que, após a efetivação da portabilidade, o cancelamento do plano anterior seja solicitado em até cinco dias. Guarde o comprovante.
9. Declare doenças e lesões preexistentes corretamente
Doença ou lesão preexistente é aquela de que o beneficiário já sabe ser portador no momento da contratação. A declaração de saúde deve ser preenchida com informações verdadeiras.
Declarar uma condição não equivale a perder toda a cobertura. Quando aplicável, a operadora pode oferecer:
- Cobertura Parcial Temporária (CPT): por até 24 meses, suspende apenas cirurgias, procedimentos de alta complexidade e leitos de alta tecnologia relacionados exclusivamente à condição declarada; ou
- agravo: acréscimo temporário na mensalidade, se oferecido como alternativa, nas condições negociadas.
A CPT não é uma “carência de 24 meses para tudo”. Consultas, exames e outros atendimentos não enquadrados nessas três categorias seguem as demais regras do contrato. Veja a explicação oficial sobre Cobertura Parcial Temporária.
Se precisar de ajuda para preencher a declaração, você pode solicitar entrevista qualificada com médico credenciado pela operadora, sem custo. Se escolher um médico de sua confiança, o custo será de sua responsabilidade. Não omita informações por orientação de terceiros.
10. Calcule o impacto da coparticipação
A coparticipação é o mecanismo mais comum em planos de saúde brasileiros. O beneficiário paga um valor adicional quando utiliza determinados serviços — pode ser fixo, percentual ou calculado por tabela, conforme o contrato. Em alguns planos menos frequentes, pode haver menção a franquia ou outras estruturas de compartilhamento, cuja análise deve seguir as mesmas regras de esclarecimento antes de contratar.
Na data desta revisão, a ANS ainda discutia o aprimoramento da regulamentação de coparticipação e franquia em sua Câmara Técnica de Mecanismos de Regulação Financeira. Portanto, não trate percentuais genéricos encontrados na internet como regra universal vigente. O que está no contrato e as normas aplicáveis ao produto precisam ser analisados com atenção.
Antes de contratar, peça respostas por escrito:
- quais consultas, exames, terapias, pronto-atendimentos e internações geram cobrança adicional?
- o valor é fixo, percentual ou vinculado a uma tabela?
- existe limite por procedimento, por mês ou por ano no contrato?
- como e quando a cobrança aparece no boleto?
- há reajuste dos valores de coparticipação?
- onde o beneficiário acompanha a utilização?
- o contrato menciona franquia ou outra estrutura de compartilhamento?
Plano com coparticipação vale a pena?
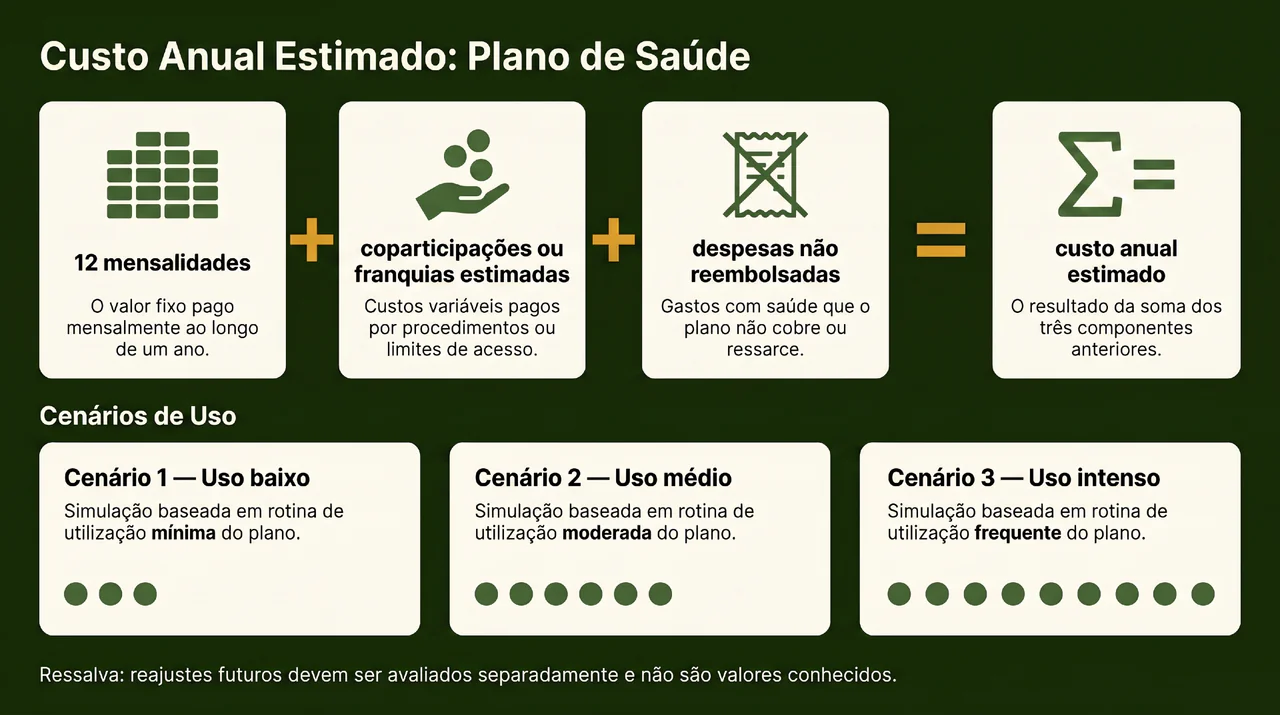
Pode fazer sentido para quem aceita uma mensalidade potencialmente menor e consegue absorver variações no custo quando usa o plano. Para crianças, idosos, pessoas com doença crônica, gestantes ou quem realiza terapias e exames frequentes, a soma anual pode mudar bastante a comparação.
Uma estimativa útil é:
custo anual estimado = 12 mensalidades + coparticipações estimadas + despesas não reembolsadas
Simule cenários de pouco, médio e uso intenso. Reajustes futuros, especialmente em contratos coletivos, não devem ser tratados como valores conhecidos; analise separadamente a regra contratual e o histórico disponível. Se o contrato não permitir estimar as cobranças por utilização, falta uma informação importante para decidir.
11. Verifique o reembolso em valores reais
Alguns contratos permitem livre escolha de prestadores e reembolso. Não basta perguntar “tem reembolso?”. Peça uma simulação com o valor de uma consulta ou terapia que você realmente utiliza.
Confira:
- quais procedimentos admitem livre escolha;
- qual tabela, unidade ou fórmula é usada;
- se há múltiplos, limites ou valores diferentes por categoria;
- quais documentos são exigidos;
- como solicitar e acompanhar o pedido;
- quanto do preço particular provavelmente ficará com você.
Nos contratos com livre escolha, o reembolso segue os limites contratuais. A operadora deve disponibilizar as informações necessárias para o consumidor calcular o valor, e a ANS informa que o reembolso não pode ser menor do que o valor que a operadora pagaria ao prestador de sua rede. O prazo geral para análise e pagamento é de até 30 dias, contado da solicitação com a documentação adequada.
Mesmo sem cláusula de livre escolha, pode haver direito a reembolso integral quando não existe profissional ou local disponível na cidade e a operadora não garante o atendimento em outra localidade. Antes de pagar de forma particular, contate a operadora para que ela indique ou providencie o atendimento e guarde o protocolo. Se a operadora não solucionar o caso e você tiver de pagar, o reembolso integral inclui as despesas de transporte, quando houver.
Em situações de urgência ou emergência nas quais não seja possível utilizar a rede da operadora, a ANS informa prazo de até 30 dias úteis após a entrega da documentação para o reembolso.
12. Entenda todos os reajustes possíveis
Os aumentos podem ocorrer por variação anual de custos e por mudança de faixa etária, conforme o tipo e a data do contrato.
- Individual ou familiar: o reajuste anual dos planos médico-hospitalares regulamentados depende de autorização da ANS. Também pode haver mudança por faixa etária prevista no contrato.
- Coletivo com menos de 30 beneficiários: em regra, os contratos da operadora são agrupados para aplicação de um percentual anual único ao agrupamento. Existem exceções, como contratos exclusivamente odontológicos e determinados contratos destinados exclusivamente a ex-empregados demitidos ou aposentados; confirme a regra aplicável na ANS.
- Coletivo com 30 ou mais beneficiários: o reajuste anual é negociado entre a operadora e a pessoa jurídica contratante ou administradora, conforme o caso.
Antes de assinar, peça:
- a tabela de preços de todas as faixas etárias;
- o mês de aniversário do contrato;
- a fórmula ou critério de reajuste coletivo;
- o histórico disponível do contrato ou do agrupamento, quando aplicável;
- a separação entre reajuste anual e reajuste por idade.
A ANS mantém uma área específica sobre reajuste e variação de mensalidade.
13. Consulte a operadora e o plano na ANS
Antes da contratação, confirme se a operadora e o produto possuem registro ativo. Depois, complemente a análise com indicadores públicos.
- IDSS: avalia dimensões como qualidade da atenção, acesso, sustentabilidade e gestão de processos/regulação. Consulte a nota da operadora no serviço oficial.
- Índices de reclamações: ajudam a comparar o volume de demandas em relação à carteira.
- Listas de relacionamento com o consumidor: a ANS publica o painel histórico e as listas de relacionamento. O painel reúne dados desde o segundo trimestre de 2025, a lista de excelência é divulgada desde dezembro de 2025 e a lista de redução de reclamações desde março de 2026. A própria Agência alerta que estar em uma lista de excelência representa o desempenho nesse critério específico, não uma aprovação absoluta de todos os aspectos.
Nenhum indicador isolado escolhe o plano por você. Use-os junto com rede, cobertura, preço e adequação à sua rotina.
14. Exija contrato, proposta e condições por escrito
Antes de assinar, você precisa saber exatamente qual produto está contratando. Guarde:
- proposta de adesão preenchida;
- cópia do contrato ou condições gerais;
- número de registro da operadora e do plano na ANS;
- tabela de carências;
- rede credenciada do produto;
- tabela de coparticipação;
- regra e tabela de reembolso;
- valores por faixa etária;
- manual de orientação para contratação;
- guia de leitura contratual;
- protocolos e comunicações relevantes.
Nos planos coletivos, o beneficiário pode solicitar a cópia do contrato à pessoa jurídica contratante. Promessas verbais de redução de carência, hospital incluído ou valor de reembolso devem constar formalmente nos documentos.
15. Avalie o atendimento antes de precisar dele
Um bom contrato precisa vir acompanhado de canais que funcionem. Antes de contratar, teste se é fácil encontrar rede, tabela de reembolso, segunda via, autorizações e ouvidoria.
Desde 1º de julho de 2025, a RN nº 623/2024 reforça transparência, rastreabilidade e clareza no atendimento das operadoras e administradoras de benefícios. Ao fazer uma solicitação, peça e guarde o protocolo. Se houver negativa, solicite a justificativa detalhada por escrito e verifique os canais de reanálise.
Se o problema não for resolvido pela operadora, a reclamação pode ser levada à ANS com o protocolo. A Notificação de Intermediação Preliminar (NIP) é o instrumento usado pela Agência para mediar conflitos entre beneficiários e operadoras.
Como escolher de acordo com o seu perfil
Família com crianças
Priorize pronto atendimento pediátrico, hospitais próximos, rede de exames, coparticipação previsível e cobertura hospitalar. Se houver planos de ter filhos, avalie obstetrícia, maternidades e carência para parto a termo.
Pessoa com tratamento ou terapia contínua
Confirme profissionais e estabelecimentos habilitados, regras de autorização, Diretrizes de Utilização, frequência coberta, coparticipação por sessão e logística de deslocamento. Declare corretamente condições preexistentes.
Quem viaja ou mora entre cidades
Compare abrangência, rede efetiva nas localidades visitadas e regras para urgência, emergência e reembolso. “Nacional” não significa acesso a qualquer hospital do país.
Empresa
Além da rede e do preço, avalie elegibilidade, movimentação cadastral, atendimento aos funcionários, coparticipação, regra de reajuste, canais de gestão e distribuição geográfica da equipe. Veja também a página da Pieruccini sobre Seguro Saúde Empresarial.
Checklist final antes de contratar
- Sei se o contrato é individual/familiar, coletivo por adesão ou empresarial.
- Confirmei a segmentação e sei se inclui internação e obstetrícia.
- Consultei a rede do produto exato, não apenas a marca da operadora.
- Testei hospitais, pronto atendimento, laboratórios e especialidades importantes.
- A abrangência atende minha rotina e meus deslocamentos.
- Escolhi conscientemente entre enfermaria e apartamento.
- Recebi a tabela de carências por escrito.
- Entendi declaração de saúde, CPT e eventual agravo.
- Tenho a tabela de coparticipação e simulei o custo anual.
- Sei calcular o reembolso em um exemplo real.
- Entendi reajuste anual e por faixa etária.
- Consultei registro, IDSS e reclamações na ANS.
- Verifiquei portabilidade antes de cancelar meu plano atual.
- Recebi contrato, proposta, rede e demais condições por escrito.
- Sei como pedir protocolo, reanálise e atendimento da ouvidoria.
Como a Pieruccini Seguros pode ajudar
A Pieruccini Seguros atua como corretora e orienta clientes na comparação das modalidades que efetivamente intermedia, conforme perfil, localidade e elegibilidade. A análise pode considerar rede, segmentação, abrangência, carências, acomodação, coparticipação, reembolso e custo total.
O objetivo é transformar informações técnicas em uma comparação compreensível, para que você saiba o que está contratando e quais perguntas ainda precisam ser respondidas.
Quer verificar quais modalidades estão disponíveis para o seu perfil? Solicite uma análise personalizada pelo WhatsApp. A disponibilidade e as condições variam conforme modalidade, operadora, produto, localidade e contrato.
Perguntas frequentes sobre plano de saúde
Como escolher um bom plano de saúde?
Comece pela sua necessidade, não pela marca. Defina se precisa de internação, obstetrícia, cobertura nacional, hospitais específicos, reembolso ou terapias frequentes. Depois compare o tipo de contrato, a rede do produto exato, o custo total, as carências e os indicadores da operadora na ANS.
Plano de saúde com coparticipação vale a pena?
Depende do perfil de uso e das regras de cobrança. Pode ser adequado para quem utiliza pouco e consegue absorver despesas variáveis. Quem usa consultas, exames ou terapias com frequência deve somar mensalidade e coparticipações em uma simulação anual.
Qual é a diferença entre plano com e sem coparticipação?
No plano sem coparticipação, em geral, o uso dos serviços cobertos não gera uma cobrança adicional por evento, embora possam existir outras condições contratuais. No plano com coparticipação, determinados usos acrescentam valores à mensalidade. Compare a tabela completa e os limites previstos no contrato.
Qual é a carência de um plano de saúde?
Nos planos regulamentados ou adaptados, os máximos gerais são 24 horas para urgência e emergência, 180 dias para as demais situações e 300 dias para parto a termo. O contrato pode prever prazos menores e existem hipóteses de isenção e portabilidade.
Existe uma “nova lei” que acabou com a carência?
Não existe uma regra geral que elimine toda carência de qualquer nova contratação. Há hipóteses específicas, como ingresso tempestivo em plano empresarial com 30 ou mais beneficiários e portabilidade de carências, desde que os requisitos sejam cumpridos.
Doença preexistente impede a contratação?
A operadora não pode recusar a contratação apenas por causa de doença ou lesão preexistente. A condição conhecida deve ser declarada e pode haver CPT ou agravo nas hipóteses aplicáveis. A CPT é limitada a determinados procedimentos relacionados à condição e dura no máximo 24 meses.
Plano ambulatorial cobre internação de emergência?
Não. A cobertura de urgência e emergência do plano exclusivamente ambulatorial fica limitada às primeiras 12 horas e não inclui internação. Para cobertura hospitalar, é necessário contratar a segmentação correspondente.
Posso trocar de plano sem cumprir novas carências?
Pode ser possível por meio da portabilidade de carências. Consulte os requisitos e gere o protocolo de compatibilidade no Guia de Planos da ANS. Só cancele o plano de origem depois da confirmação formal da vinculação e da vigência no plano de destino; em seguida, peça o cancelamento do anterior em até cinco dias e guarde o comprovante.
Seguro-saúde sempre tem reembolso?
Não presuma isso pelo nome. A existência de livre escolha, os procedimentos reembolsáveis, a fórmula e os limites precisam estar expressos no contrato.
Plano nacional atende em qualquer hospital?
Não. Abrangência nacional indica a área geográfica de cobertura, mas o atendimento continua sujeito à rede do produto, à segmentação, ao Rol, às condições contratuais e às regras de garantia de atendimento.
Fontes oficiais consultadas
- ANS — Saiba antes de contratar um plano
- ANS — Contratação de plano de saúde
- ANS — Segmentação assistencial
- ANS — Prazos máximos de atendimento
- ANS — Carência
- ANS — Cobertura Parcial Temporária
- ANS — Reajuste e variação de mensalidade
- ANS — Reembolso
- ANS — Parto na saúde suplementar e despesas de acompanhante
- Rol da ANS — RN nº 465/2021
- ANS — Portabilidade de carências
- ANS — Guia de Planos
- ANS — RN nº 623/2024 e atendimento ao beneficiário
- ANS — Listas de excelência e redução de reclamações
- Lei nº 9.656/1998 — Planos privados de assistência à saúde
- Lei nº 10.185/2001 — Seguro-saúde e seguradoras especializadas
- Lei nº 14.454/2022 — Critérios para cobertura fora do Rol
- STF — Critérios cumulativos para cobertura fora do Rol (ADI 7265)
- STJ — Rescisão de plano coletivo empresarial com menos de 30 beneficiários (Tema 1.047)
- STJ — Continuidade de tratamento após rescisão do plano coletivo (Tema 1.082)
- Lei nº 15.378/2026 — Estatuto dos Direitos do Paciente
- ANS — Câmara Técnica de Mecanismos de Regulação Financeira
Nota editorial: conteúdo revisado com base nas fontes acima em 14 de julho de 2026. Revalidar regras regulatórias, links e dados antes de futuras atualizações.
